Domain kohlenstoffe.de kaufen?
Wir ziehen mit dem Projekt
kohlenstoffe.de um.
Sind Sie am Kauf der Domain
kohlenstoffe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kohlenstoffe.de kaufen?
Wie wird die Gewinnschwelle berechnet?
Die Gewinnschwelle wird berechnet, indem die Gesamtkosten eines Unternehmens mit den Gesamterlösen verglichen werden. Sie gibt den Punkt an, an dem ein Unternehmen weder Gewinn noch Verlust macht. Um die Gewinnschwelle zu berechnen, werden die Fixkosten des Unternehmens (wie Miete, Gehälter, etc.) sowie die variablen Kosten pro produzierte Einheit berücksichtigt. Durch die Division der Fixkosten durch den Deckungsbeitrag pro Einheit kann die Anzahl der Einheiten berechnet werden, die verkauft werden müssen, um die Gewinnschwelle zu erreichen. Es ist wichtig, die Gewinnschwelle zu kennen, um zu verstehen, wie viele Einheiten verkauft werden müssen, um profitabel zu sein. **
Was ist die Gewinnschwelle 3?
Die Gewinnschwelle 3 bezieht sich auf den Punkt, an dem ein Unternehmen gerade genug Umsatz erzielt, um alle seine Kosten zu decken und keinen Gewinn zu erzielen. Es ist eine wichtige Kennzahl, um die Rentabilität eines Unternehmens zu bewerten und zu bestimmen, wie viel Umsatz benötigt wird, um profitabel zu sein. **

Ähnliche Suchbegriffe für Gewinnschwelle
Top-Angebote
Produkte zum Begriff Gewinnschwelle:
-
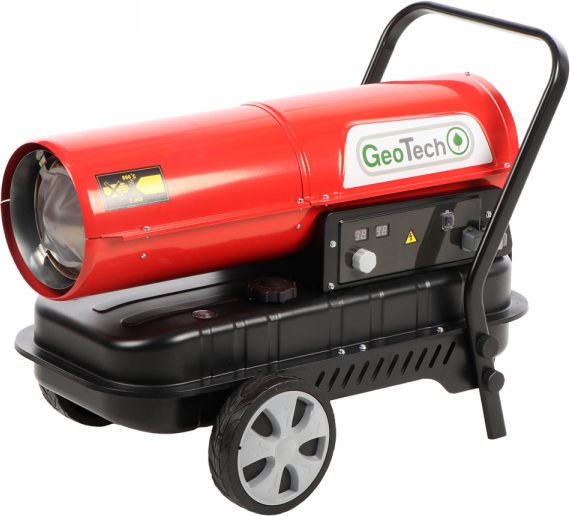
BullMach BM-IDH 20KW - Diesel-Heizgerät - Indirekte VerbrennungBullMach BM-IDH 20KW - Diesel-Heizgerät - Indirekte Verbrennung. Dieselbetriebener Heißlufterzeuger für offene Umgebungen- max. Leistung 20 KW - Luftfördermenge 600 m³/h - mit Rädern und Griff320,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
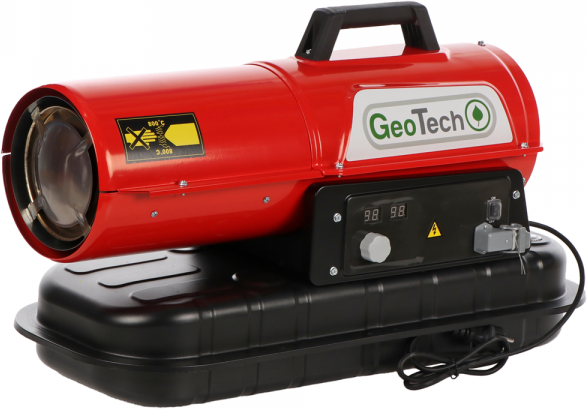
BullMach BM-IDH 50KW - Diesel Heizgerät - indirekte VerbrennungBullMach BM-IDH 50KW - Diesel Heizgerät - indirekte Verbrennung. Heißlufterzeuger für offene Umgebungen - max. Leistung 50 KW - dieselbetrieben - Luftfördermenge 1100 m³/h - Räder und Handgriff inklusive649,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
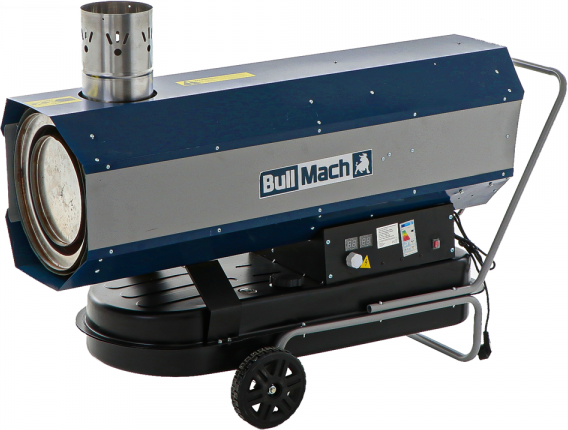
BullMach BM-IDH 30 KW - Diesel-Heizgerät - indirekte VerbrennungBullMach BM-IDH 30 KW - Diesel-Heizgerät - indirekte Verbrennung. Diesel-Warmlufterzeuger für offene Umgebungen - max. Leistung 30 KW - dieselbetrieben - Luftfördermenge 720 m³/h - inklusive Raumthermostat, Räder und Griff398,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann wird die Gewinnschwelle erreicht?
Wann wird die Gewinnschwelle erreicht? Die Gewinnschwelle wird erreicht, wenn die Einnahmen eines Unternehmens die Gesamtkosten decken. Dies bedeutet, dass das Unternehmen weder Verluste macht noch Gewinne erzielt. Die genaue Zeit, zu der die Gewinnschwelle erreicht wird, hängt von verschiedenen Faktoren ab, wie z.B. den Kostenstrukturen, dem Umsatzwachstum und der Marktnachfrage. Es ist wichtig für Unternehmen, die Gewinnschwelle zu erreichen, um langfristig rentabel zu sein und weiterhin am Markt bestehen zu können. Daher ist es entscheidend, die Kosten im Auge zu behalten und Umsatzströme zu maximieren, um die Gewinnschwelle so schnell wie möglich zu erreichen. **
-
Wie berechnet man die Gewinnschwelle?
Die Gewinnschwelle kann berechnet werden, indem die Fixkosten durch den Deckungsbeitrag pro Stück oder pro Verkaufseinheit geteilt werden. Der Deckungsbeitrag ist der Betrag, der zur Deckung der Fixkosten und zur Erzielung eines Gewinns beiträgt. Sobald die Erlöse die Summe der Fixkosten und des Deckungsbeitrags erreichen, wird die Gewinnschwelle erreicht. **
-
Was ist die Gewinnschwelle 2?
Die Gewinnschwelle 2 bezieht sich auf den Punkt, an dem ein Unternehmen seine Fixkosten und variablen Kosten vollständig deckt und somit weder Gewinn noch Verlust erzielt. Es handelt sich um eine Kennzahl, die verwendet wird, um die Rentabilität eines Unternehmens zu analysieren und zu bewerten. **
-
Wie kann man die Gewinnschwelle berechnen?
Die Gewinnschwelle kann berechnet werden, indem die Fixkosten durch den Deckungsbeitrag pro Einheit geteilt werden. Der Deckungsbeitrag pro Einheit ergibt sich aus dem Verkaufspreis abzüglich der variablen Kosten pro Einheit. Sobald die Gewinnschwelle erreicht ist, werden alle Fixkosten gedeckt und das Unternehmen beginnt Gewinn zu erwirtschaften. Diese Berechnung ist wichtig, um zu verstehen, wie viele Einheiten oder Umsatz benötigt werden, um profitabel zu sein. Es ist ein wichtiger Schritt bei der Planung und Steuerung des Unternehmens. **
Wie kann man die Gewinnschwelle senken?
Um die Gewinnschwelle zu senken, können Unternehmen verschiedene Maßnahmen ergreifen. Eine Möglichkeit ist es, die Fixkosten zu reduzieren, indem zum Beispiel ineffiziente Prozesse optimiert oder überflüssige Ausgaben gekürzt werden. Eine weitere Option ist es, den Umsatz zu steigern, indem neue Kunden gewonnen oder bestehende Kunden stärker an das Unternehmen gebunden werden. Zudem kann die Produktivität gesteigert werden, indem Mitarbeiter effektiver eingesetzt oder Technologien zur Automatisierung von Aufgaben genutzt werden. Auch die Senkung der variablen Kosten durch bessere Einkaufskonditionen oder effizientere Produktion kann dazu beitragen, die Gewinnschwelle zu senken. **
Wie ermittele ich die Gewinnschwelle-Grenze?
Die Gewinnschwelle-Grenze kann durch die Berechnung des Break-even-Points ermittelt werden. Hierbei werden die Fixkosten durch den Deckungsbeitrag pro Einheit geteilt. Der Break-even-Point gibt an, wie viele Einheiten verkauft werden müssen, um die Fixkosten zu decken und somit keinen Gewinn oder Verlust zu erzielen. **
Top-Angebote
Produkte zum Begriff Gewinnschwelle:
-
BullMach BM-IDH 20KW - Diesel-Heizgerät - Indirekte VerbrennungBullMach BM-IDH 20KW - Diesel-Heizgerät - Indirekte Verbrennung. Dieselbetriebener Heißlufterzeuger für offene Umgebungen- max. Leistung 20 KW - Luftfördermenge 600 m³/h - mit Rädern und Griff320,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Gewinnschwelle berechnet?
Die Gewinnschwelle wird berechnet, indem die Gesamtkosten eines Unternehmens mit den Gesamterlösen verglichen werden. Sie gibt den Punkt an, an dem ein Unternehmen weder Gewinn noch Verlust macht. Um die Gewinnschwelle zu berechnen, werden die Fixkosten des Unternehmens (wie Miete, Gehälter, etc.) sowie die variablen Kosten pro produzierte Einheit berücksichtigt. Durch die Division der Fixkosten durch den Deckungsbeitrag pro Einheit kann die Anzahl der Einheiten berechnet werden, die verkauft werden müssen, um die Gewinnschwelle zu erreichen. Es ist wichtig, die Gewinnschwelle zu kennen, um zu verstehen, wie viele Einheiten verkauft werden müssen, um profitabel zu sein. **
-
Was ist die Gewinnschwelle 3?
Die Gewinnschwelle 3 bezieht sich auf den Punkt, an dem ein Unternehmen gerade genug Umsatz erzielt, um alle seine Kosten zu decken und keinen Gewinn zu erzielen. Es ist eine wichtige Kennzahl, um die Rentabilität eines Unternehmens zu bewerten und zu bestimmen, wie viel Umsatz benötigt wird, um profitabel zu sein. **
-
Wann wird die Gewinnschwelle erreicht?
Wann wird die Gewinnschwelle erreicht? Die Gewinnschwelle wird erreicht, wenn die Einnahmen eines Unternehmens die Gesamtkosten decken. Dies bedeutet, dass das Unternehmen weder Verluste macht noch Gewinne erzielt. Die genaue Zeit, zu der die Gewinnschwelle erreicht wird, hängt von verschiedenen Faktoren ab, wie z.B. den Kostenstrukturen, dem Umsatzwachstum und der Marktnachfrage. Es ist wichtig für Unternehmen, die Gewinnschwelle zu erreichen, um langfristig rentabel zu sein und weiterhin am Markt bestehen zu können. Daher ist es entscheidend, die Kosten im Auge zu behalten und Umsatzströme zu maximieren, um die Gewinnschwelle so schnell wie möglich zu erreichen. **
-
Wie berechnet man die Gewinnschwelle?
Die Gewinnschwelle kann berechnet werden, indem die Fixkosten durch den Deckungsbeitrag pro Stück oder pro Verkaufseinheit geteilt werden. Der Deckungsbeitrag ist der Betrag, der zur Deckung der Fixkosten und zur Erzielung eines Gewinns beiträgt. Sobald die Erlöse die Summe der Fixkosten und des Deckungsbeitrags erreichen, wird die Gewinnschwelle erreicht. **
Ähnliche Suchbegriffe für Gewinnschwelle
-
BullMach BM-IDH 50KW - Diesel Heizgerät - indirekte VerbrennungBullMach BM-IDH 50KW - Diesel Heizgerät - indirekte Verbrennung. Heißlufterzeuger für offene Umgebungen - max. Leistung 50 KW - dieselbetrieben - Luftfördermenge 1100 m³/h - Räder und Handgriff inklusive649,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BullMach BM-IDH 30 KW - Diesel-Heizgerät - indirekte VerbrennungBullMach BM-IDH 30 KW - Diesel-Heizgerät - indirekte Verbrennung. Diesel-Warmlufterzeuger für offene Umgebungen - max. Leistung 30 KW - dieselbetrieben - Luftfördermenge 720 m³/h - inklusive Raumthermostat, Räder und Griff398,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
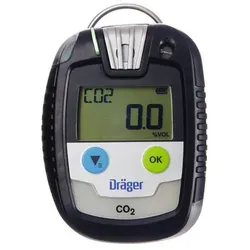
Gaswarngerät Pac 8000 CO2, für Kohlenstoffdioxid, 0 - 5 Vol.-%> das Dräger Pac 8000 misst auch unter rauesten Bedingungen zuverlässig und präzise CO2, Cl2, HCN, NH3, NO2, PH3 oder organische Dämpfe (OV oder OV-A) dreifacher Alarm - haptisch, optisch, akustisch robustes Design, schnelle Sensoransprechzeit, leistungsstarke Batterie nutzerfreundliches, sprachfreies Display mit allen wichtigen Informationen unbegrenzte Laufzeit dieses Gerät besitzt einen Sensor zur Messung von Kohlenstoffdioxid1329,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
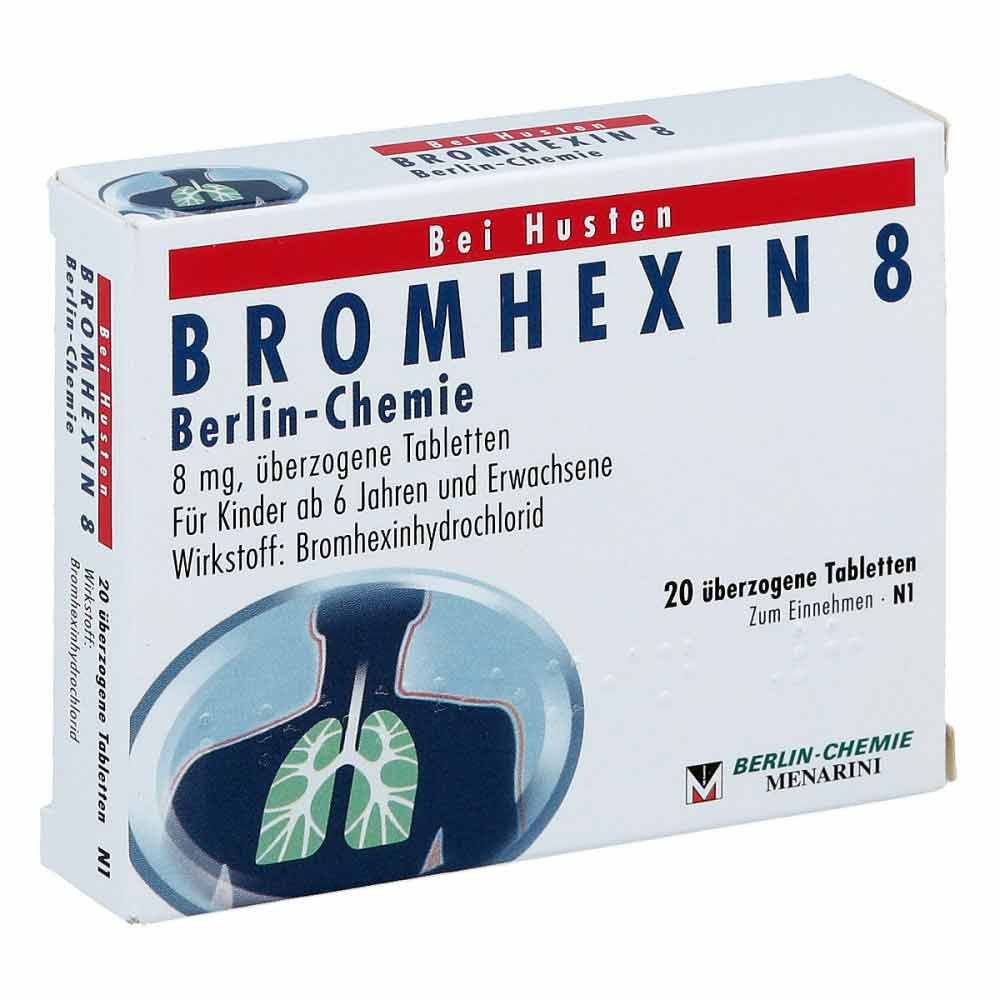
BERLIN-CHEMIE AG BROMHEXIN 8 Berlin-Chemie 04908268Anwendungsgebiet von BROMHEXIN 8 Berlin-ChemieDas Arzneimittel ist ein Bronchosekretolytikum (Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim).Es wird angewendet: Zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Wirkstoffe / Inhaltsstoffe / Zutaten8 mg Bromhexin hydrochlorid7.29 mg BromhexinCalcium carbonat Hilfstoff (+)Carnaubawachs Hilfstoff (+)Chinolingelb Hilfstoff (+)Gelatine Hilfstoff (+)Glucose Sirup Hilfstoff (+)1.6 mg Glucose Hilfstoff (+)34.4 mg Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium carbonat, leicht, basisch Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)Povidon K25 Hilfstoff (+)27.7 mg Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden, wenn Sie überempfindlich (allergisch) gegen Bromhexinhydrochlorid oder einen der sonstigen Bestandteile sind.DosierungFalls vom Arzt nicht anders verordnet, ist die übliche Dosis:- Erwachsene und Jugendliche über 14 Jahre: 3-mal täglich 1 bis 2 Tabletten (entsprechend täglich 24-48 mg Bromhexinhydrohlorid)- Kinder und Jugendliche zwischen 6 und 14 Jahren sowie Patienten unter 50 kg Körpergewicht: 3-mal täglich 1 Tablette (entsprechend täglich 24 mg Bromhexinhydrochlorid)- Für Kinder unter 6 Jahren stehen Arzneimittel mit einem geringeren Wirkstoffgehalt zur Verfügung.Bei eingeschränkter Nierenfunktion oder einer schweren Lebererkrankung sollte die Dosierung entsprechend vermindert werden. Fragen Sie bitte hierzu Ihren Arzt. Die Dauer der Anwendung richtet sich nach Art und Schwere der Erkrankung und sollte vom behandelnden Arzt entschieden werden. Wenn sich Ihr Krankheitsbild verschlimmert oder nach 4 - 5 Tagen keine Besserung eintritt, sollten Sie einen Arzt aufsuchen. Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck habe1,98 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist die Gewinnschwelle 2?
Die Gewinnschwelle 2 bezieht sich auf den Punkt, an dem ein Unternehmen seine Fixkosten und variablen Kosten vollständig deckt und somit weder Gewinn noch Verlust erzielt. Es handelt sich um eine Kennzahl, die verwendet wird, um die Rentabilität eines Unternehmens zu analysieren und zu bewerten. **
-
Wie kann man die Gewinnschwelle berechnen?
Die Gewinnschwelle kann berechnet werden, indem die Fixkosten durch den Deckungsbeitrag pro Einheit geteilt werden. Der Deckungsbeitrag pro Einheit ergibt sich aus dem Verkaufspreis abzüglich der variablen Kosten pro Einheit. Sobald die Gewinnschwelle erreicht ist, werden alle Fixkosten gedeckt und das Unternehmen beginnt Gewinn zu erwirtschaften. Diese Berechnung ist wichtig, um zu verstehen, wie viele Einheiten oder Umsatz benötigt werden, um profitabel zu sein. Es ist ein wichtiger Schritt bei der Planung und Steuerung des Unternehmens. **
-
Wie kann man die Gewinnschwelle senken?
Um die Gewinnschwelle zu senken, können Unternehmen verschiedene Maßnahmen ergreifen. Eine Möglichkeit ist es, die Fixkosten zu reduzieren, indem zum Beispiel ineffiziente Prozesse optimiert oder überflüssige Ausgaben gekürzt werden. Eine weitere Option ist es, den Umsatz zu steigern, indem neue Kunden gewonnen oder bestehende Kunden stärker an das Unternehmen gebunden werden. Zudem kann die Produktivität gesteigert werden, indem Mitarbeiter effektiver eingesetzt oder Technologien zur Automatisierung von Aufgaben genutzt werden. Auch die Senkung der variablen Kosten durch bessere Einkaufskonditionen oder effizientere Produktion kann dazu beitragen, die Gewinnschwelle zu senken. **
-
Wie ermittele ich die Gewinnschwelle-Grenze?
Die Gewinnschwelle-Grenze kann durch die Berechnung des Break-even-Points ermittelt werden. Hierbei werden die Fixkosten durch den Deckungsbeitrag pro Einheit geteilt. Der Break-even-Point gibt an, wie viele Einheiten verkauft werden müssen, um die Fixkosten zu decken und somit keinen Gewinn oder Verlust zu erzielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.